Пассивный доход в криптовалюте для инвестора с капиталом: как считать ставку, риски и выход
Как инвестору с капиталом считать доход от стейкинга, лендинга и пулов ликвидности: реальная ставка, риски, закон 282-ФЗ и личный опыт с цифрами.
Пассивный доход в криптовалюте инвестор получает из трёх источников: стейкинга, лендинга и пулов ликвидности. Чтобы понять, что из этого реально дойдёт до капитала, мало смотреть на ставку. Я задаю четыре вопроса: кто платит, сколько платит рынок, что съедает доход и как я выйду.
На этом рынке я с 2016 года как предприниматель и инвестор: строил несколько компаний, долю в одной из них продал. В 2018 году много терял на трейдинге и портфельных инвестициях, и с тех пор подход сильно перестроил. Здесь нет советов, во что вкладывать, только способ считать и мои цифры, в том числе убыточные.
Коротко то же самое - в видео на полторы минуты:
Вопрос первый: кто платит
У дохода всегда есть конкретный плательщик, и от него зависит, откуда придёт риск. В стейкинге награду выпускает сеть, так что риск связан с самой монетой и её инфляцией. В лендинге процент платит заёмщик, и здесь опасны ошибки протокола и депег. В пуле ликвидности платят трейдеры за обмен, а главная опасность - расхождение цен.
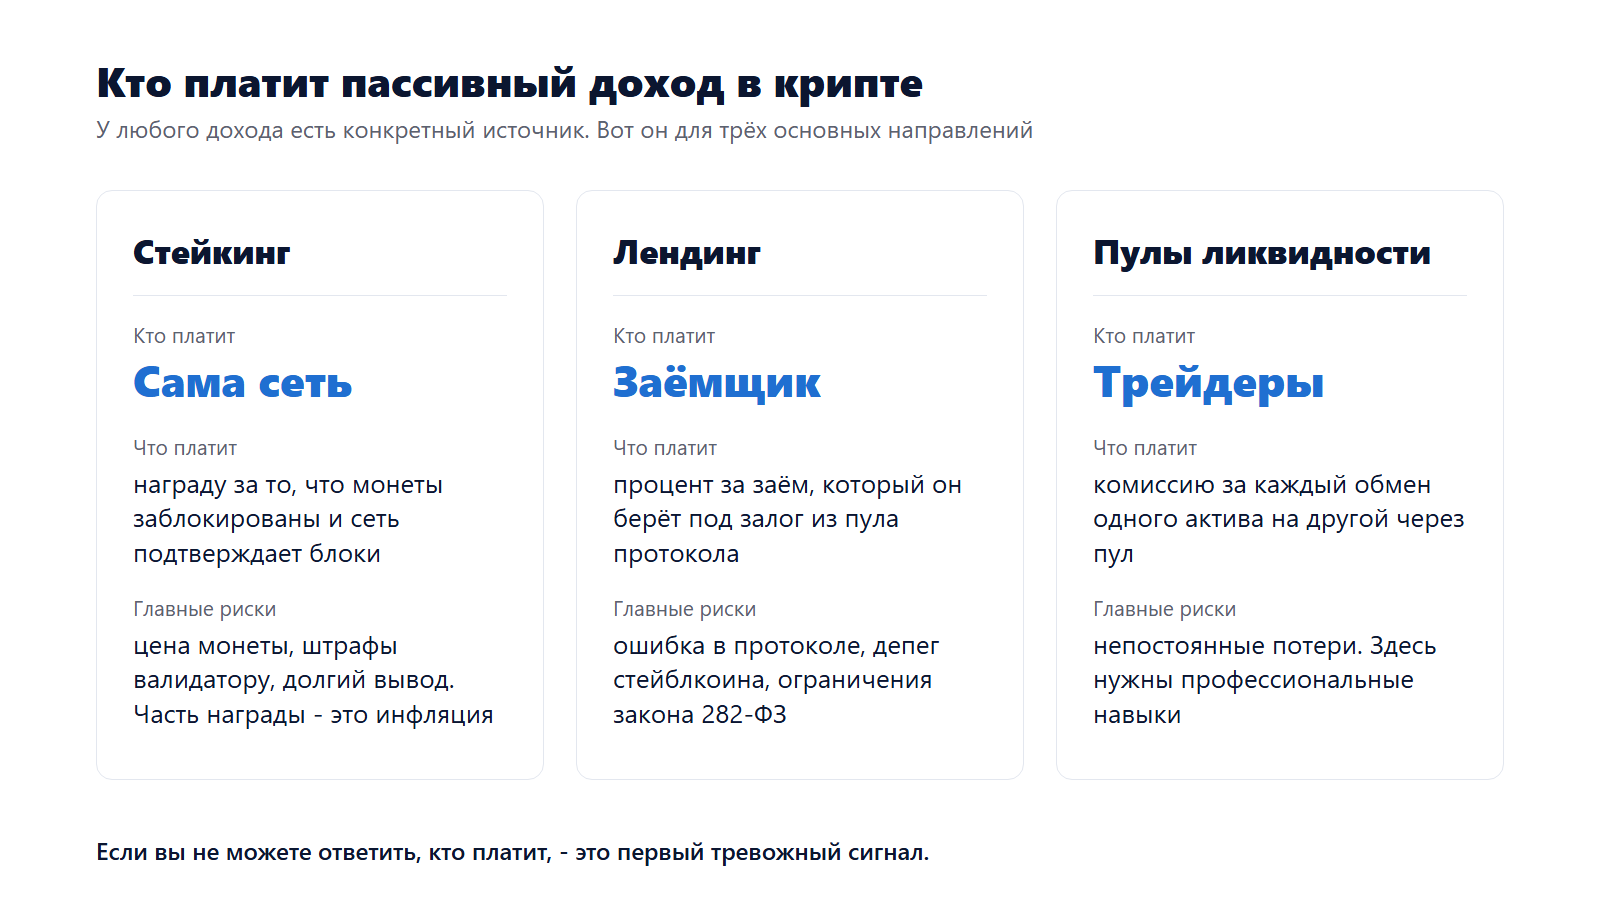
Когда человек приносит мне «доходный продукт» и не может назвать плательщика, разговор на этом заканчивается.
Вопрос второй: сколько платит рынок
Прежде чем оценивать предложение, полезно знать рыночный уровень. На 22-23.10.2026 он был таким.
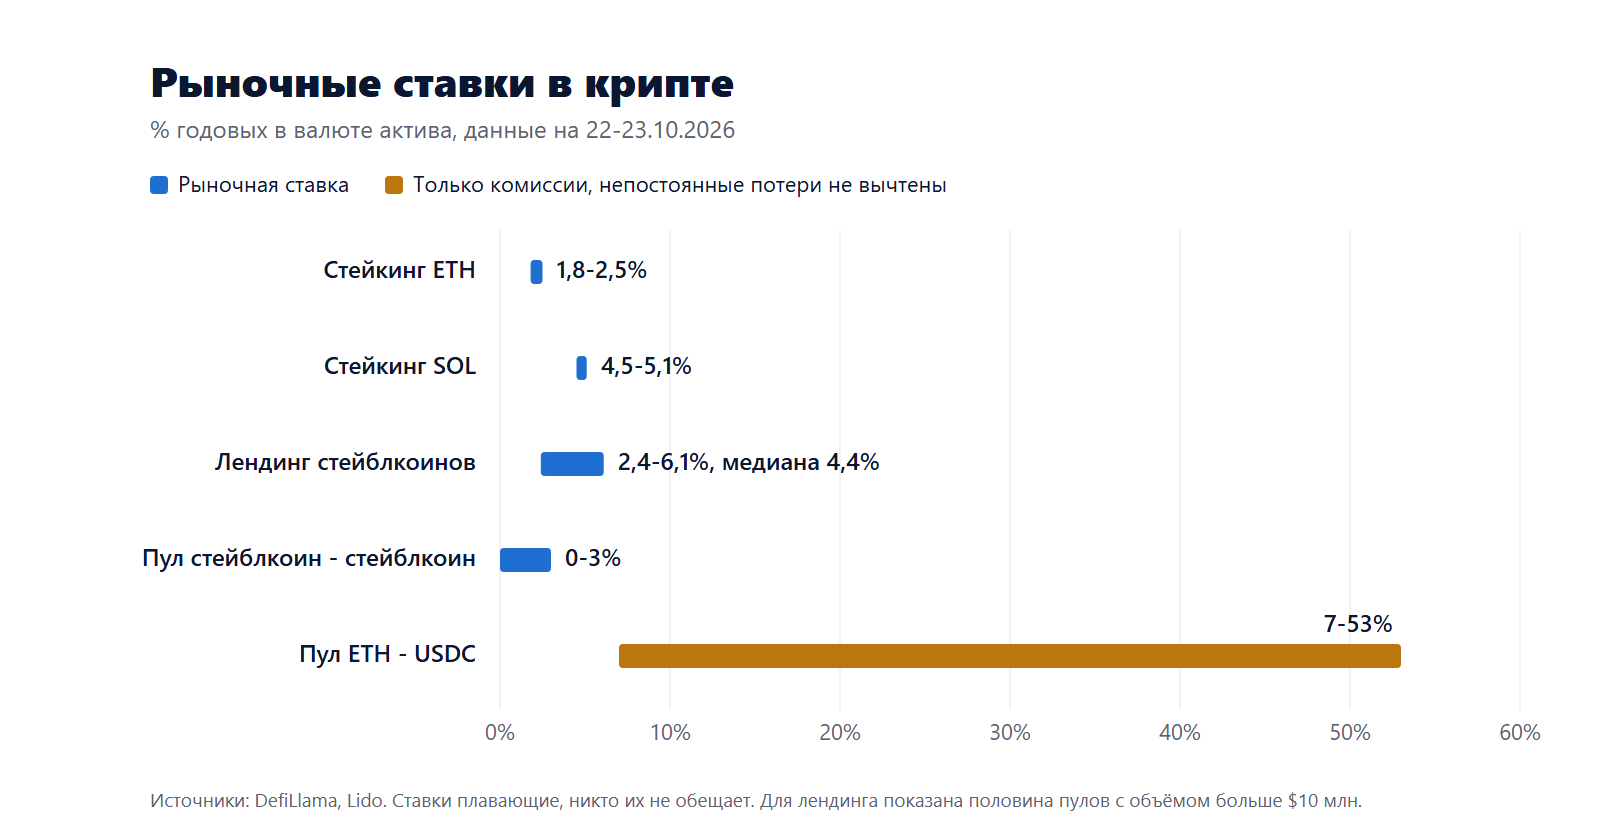
По лендингу я взял на DefiLlama все пулы стейблкоинов с объёмом больше $10 млн, их 287. Медиана 4,41%. Крупнейшие пулы USDT и USDC на Ethereum платили 3,3% и 5%. По эфиру ориентир - stETH от Lido: 2,22% годовых, средняя за 7 дней.
Теперь посчитаем на капитале. $100 тыс. при 4,41% дают примерно $4 400 в год, то есть около $370 в месяц. Те же $100 тыс. в стейкинге ETH под 2,22% - около $2 200 в год. А для $1 000 в месяц при медианной ставке нужно около $273 тыс. Это арифметика, а не обещание: ставки плавающие и каждый день другие.
И ещё одно. Всё это в монетах. Ключевая ставка ЦБ сейчас 14%, но она в рублях, и напрямую её с этими цифрами не сравнить. Рублёвый результат зависит от курса.
Вопрос третий: что съедает доход
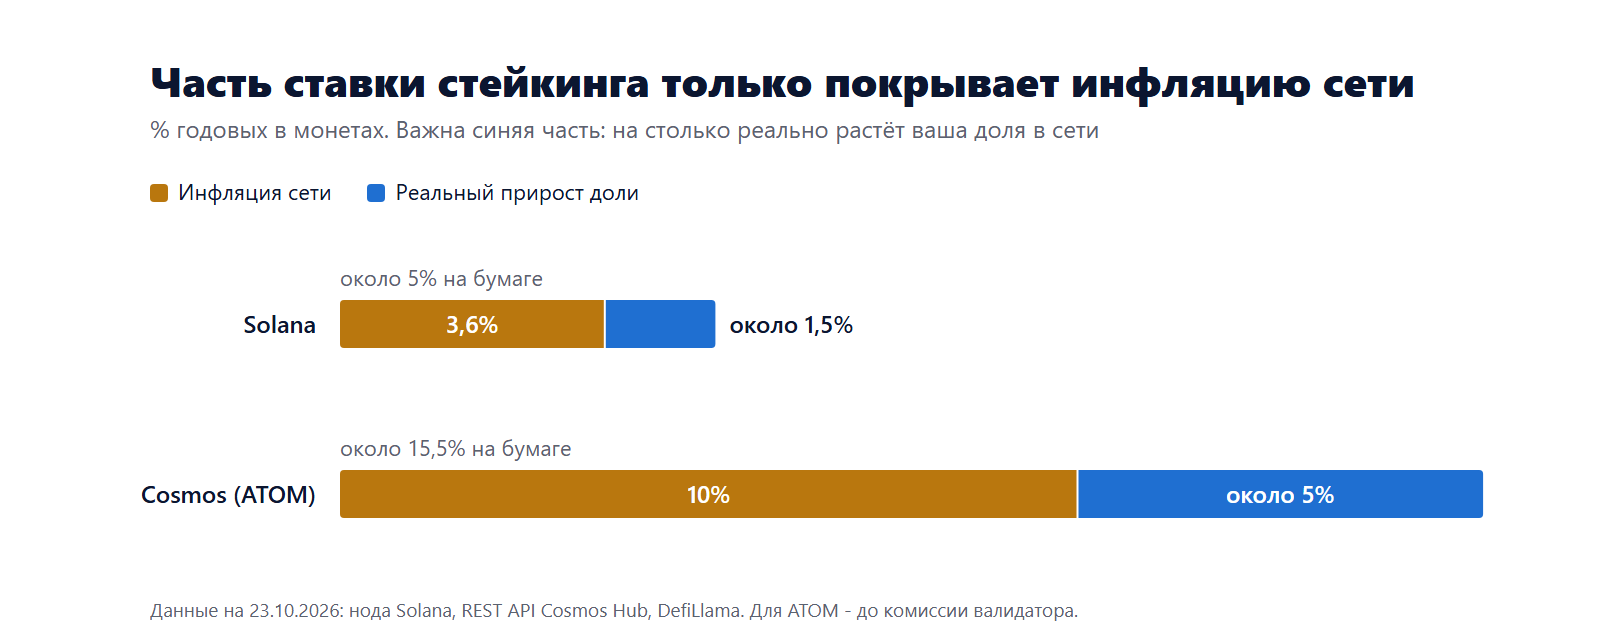
Инфляция сети. Если сеть печатает монеты, часть награды только возвращает вам вашу же долю. Solana платит около 5% при инфляции 3,59%, и доля растёт примерно на 1,5% в год. Cosmos выглядит ещё показательнее: инфляция ATOM 10%, в стейкинге 63% монет, номинал около 15,5% до комиссии валидатора, а реальный прирост доли около 5%.
Непостоянные потери. На сайтах пулов ETH - USDC можно увидеть 7-53% годовых, но это только комиссии. Позиция в классическом пуле отстаёт от простого держания тем сильнее, чем дальше разошлись цены. Формула такая: 2√r / (1 + r) − 1, где r - изменение соотношения цен.
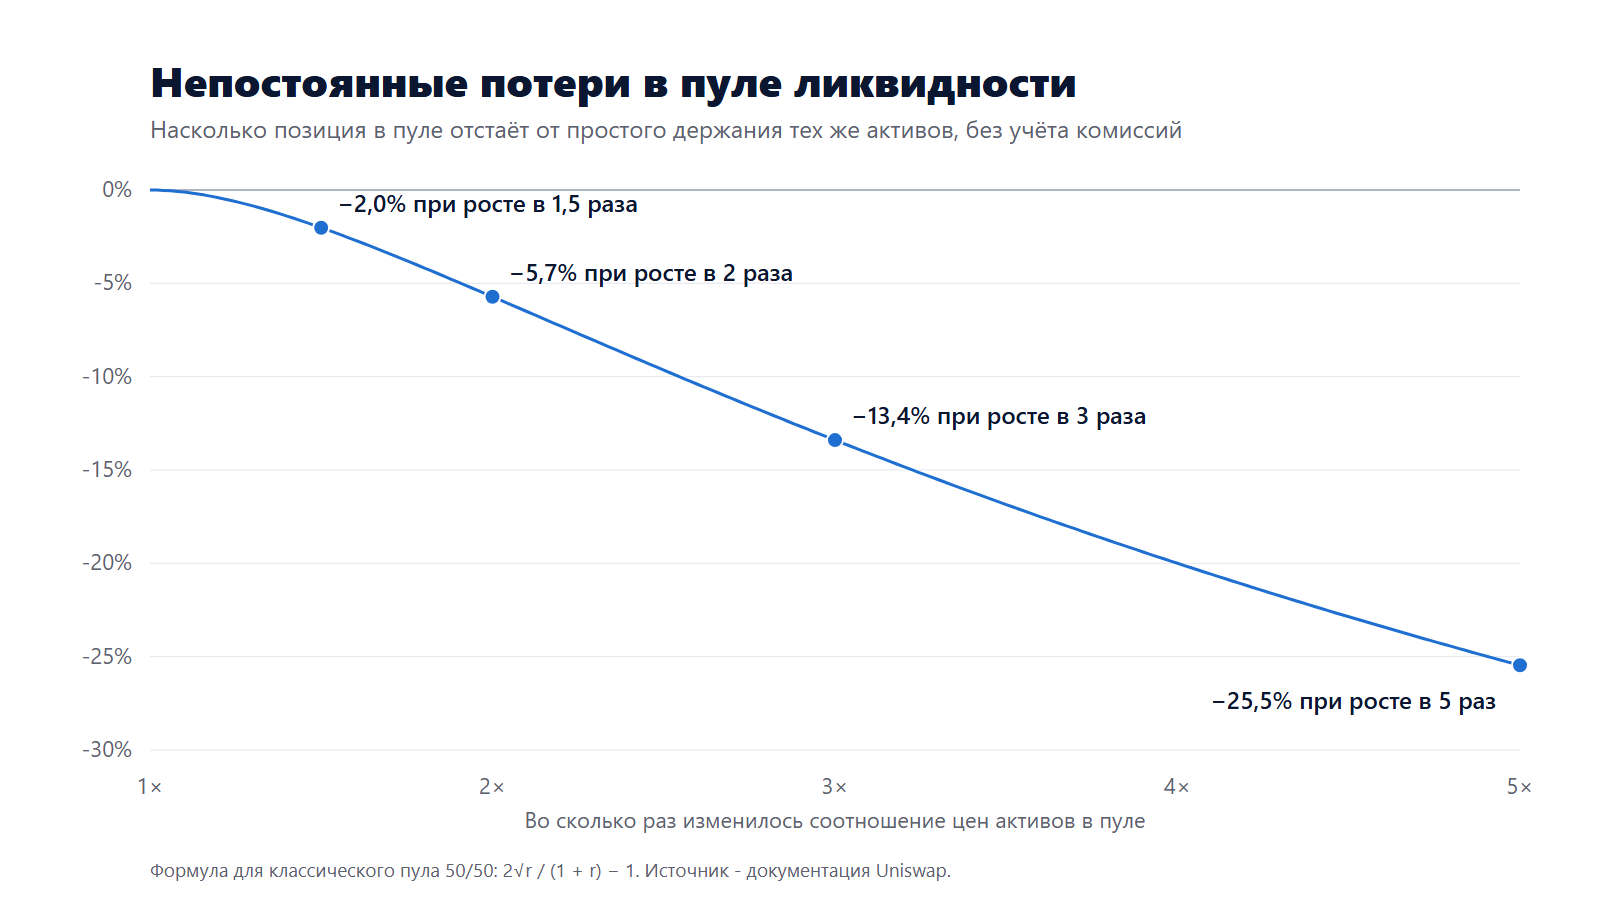
Это не теория. По исследованию Uniswap v3 за 2021 год потери составили $260 млн против $199 млн комиссий, и почти половина поставщиков ликвидности (49,5%) проиграла простому держанию.
Налог. С 2025 года цифровая валюта для налогов считается имуществом (418-ФЗ), а доход от операций с ней облагается НДФЛ. Я плачу налог с прибыли, когда продаю и выхожу в рубли. Как облагается именно стейкинг, лучше спросить налогового консультанта.
Вопрос четвёртый: как я выйду
О выходе инвесторы думают в последнюю очередь, а зря. В Cosmos вывод из стейкинга занимает 21 день, и всё это время монета может падать. В марте 2023 года USDC на несколько дней опускался до $0,87-0,88, и тот, кто продал в панике, зафиксировал убыток.
С 1 сентября 2026 года к этому добавился закон 282-ФЗ. Для себя я сделал простой вывод: вход и выход только через официальных брокеров. Сейчас появляются российские сервисы обмена, банки попадают в реестры ЦБ, а раньше работали с официальными белорусскими площадками.
Что ещё нужно иметь в виду:
- с 01.07.2027 сделки резидентов идут только через организаторов обращения, P2P по разъяснению ЦБ возможен лишь до этой даты (ч. 1 ст. 30);
- неквалифицированному инвестору брокер проводит сделки после теста и уведомления о рисках, лимит по Указанию ЦБ 7441-У - 300 тыс. руб. в год через одного брокера, в перечне BTC, ETH и USDT (на 29.10.2026 документ на регистрации в Минюсте);
- кредитором по займу в цифровой валюте могут быть только брокер, доверительный управляющий, обменник и клиринговая организация (ч. 4 ст. 30);
- с цифрового счёта на свой некастодиальный кошелёк перевести монеты нельзя (ч. 9 ст. 31).
Как запрет быть кредитором применяется к смарт-контрактам DeFi, закон прямо не говорит. Этот вопрос открытый, мы его обсуждаем у себя, и я буду делиться тем, что приходит от регулятора. Что касается переводов: если монеты изначально лежат на некастодиальном кошельке и вы пользуетесь DeFi, эти ограничения на доступ к инструментам не влияют.
Почему стратегия с прибылью заставила меня всё перестроить
Самый полезный для меня пример - пул LINK - USDC. В 2022 году я вошёл в него с $16 тыс. В залоге лежали в основном стейблкоины, а заём был в LINK. Логика понятная: упал LINK - подешевел и долг.
Год с небольшим это работало. С комиссиями и с учётом выведенного позиция дошла примерно до $34 тыс. Но осенью 2023 года LINK пошёл вверх.
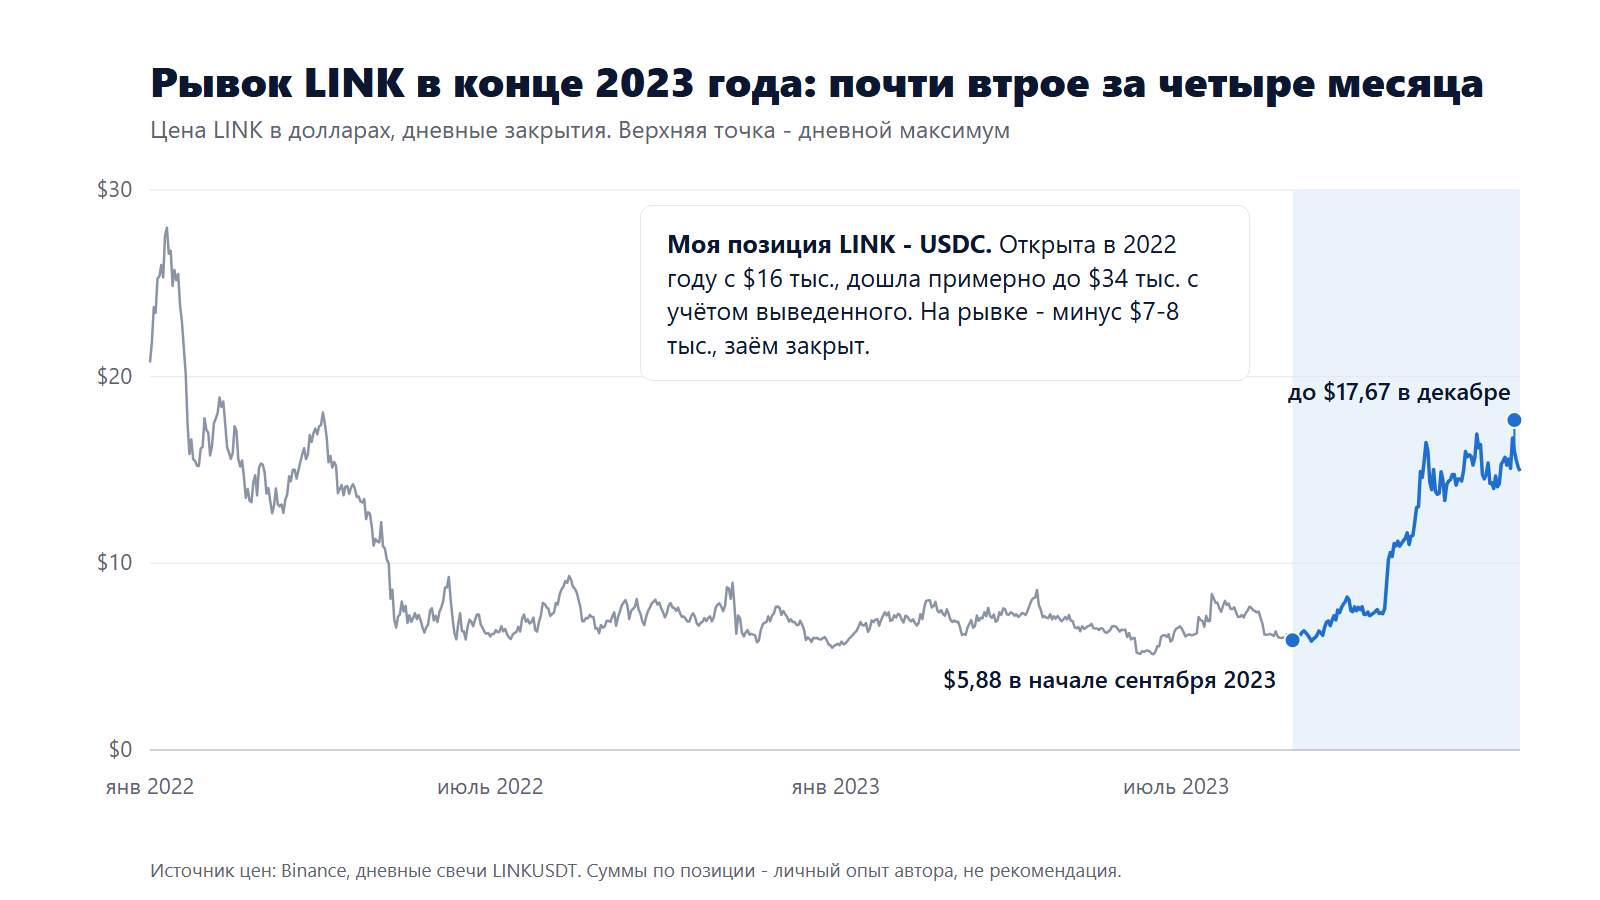
За четыре месяца цена выросла почти втрое. Долг вырос вместе с ней, непостоянные потери намного обогнали комиссии, и только на этом рывке я потерял около $7-8 тыс. Заём я закрыл.
Формально стратегия осталась в плюсе. Но я увидел главное: у неё есть сценарий, в котором она проигрывает, и рано или поздно этот сценарий случается. Поэтому я перестроил подход целиком и теперь работаю по своей модели на математических расчётах. Периодически пишу о ней в Telegram-канале.
За последние 12 месяцев чистыми, после комиссий и непостоянных потерь, в валюте актива у меня вышло примерно 18% по ETH, 15% по BTC и 26% по SOL, где был разовый всплеск, который я повторить не жду. Основную часть дали пулы. Это мой результат на моём объёме, за конкретный период, и в следующем году он легко может быть ниже. Рядом со стейкингом ETH на 2,2% эта разница и есть плата за работу: расчёт диапазонов, контроль позиций, готовность фиксировать убыток.
Когда высокая ставка должна насторожить
По стейблкоинам моя граница - 10% годовых. Выше неё у меня сразу большое подозрение, хотя бывают и честные всплески: стейблкоины активно занимают, депозиты не растут, и ставка на время поднимается. Плохой признак - когда 15-20% держатся месяцами и никто не объясняет, откуда они.
В 2022 году рынок показал, чем это заканчивается. Anchor платил около 20% по UST, и в мае UST потерял привязку к доллару. Celsius 12 июня остановила выводы, а 13 июля подала на банкротство. BlockFi обанкротилась 28 ноября.
ЦБ приводит свежие данные: в 2025 году выявлено 3 562 пирамиды, 84% из них принимали взносы в криптовалюте, годом раньше было 77%.
Как я проверяю протокол и что вижу у мошенников
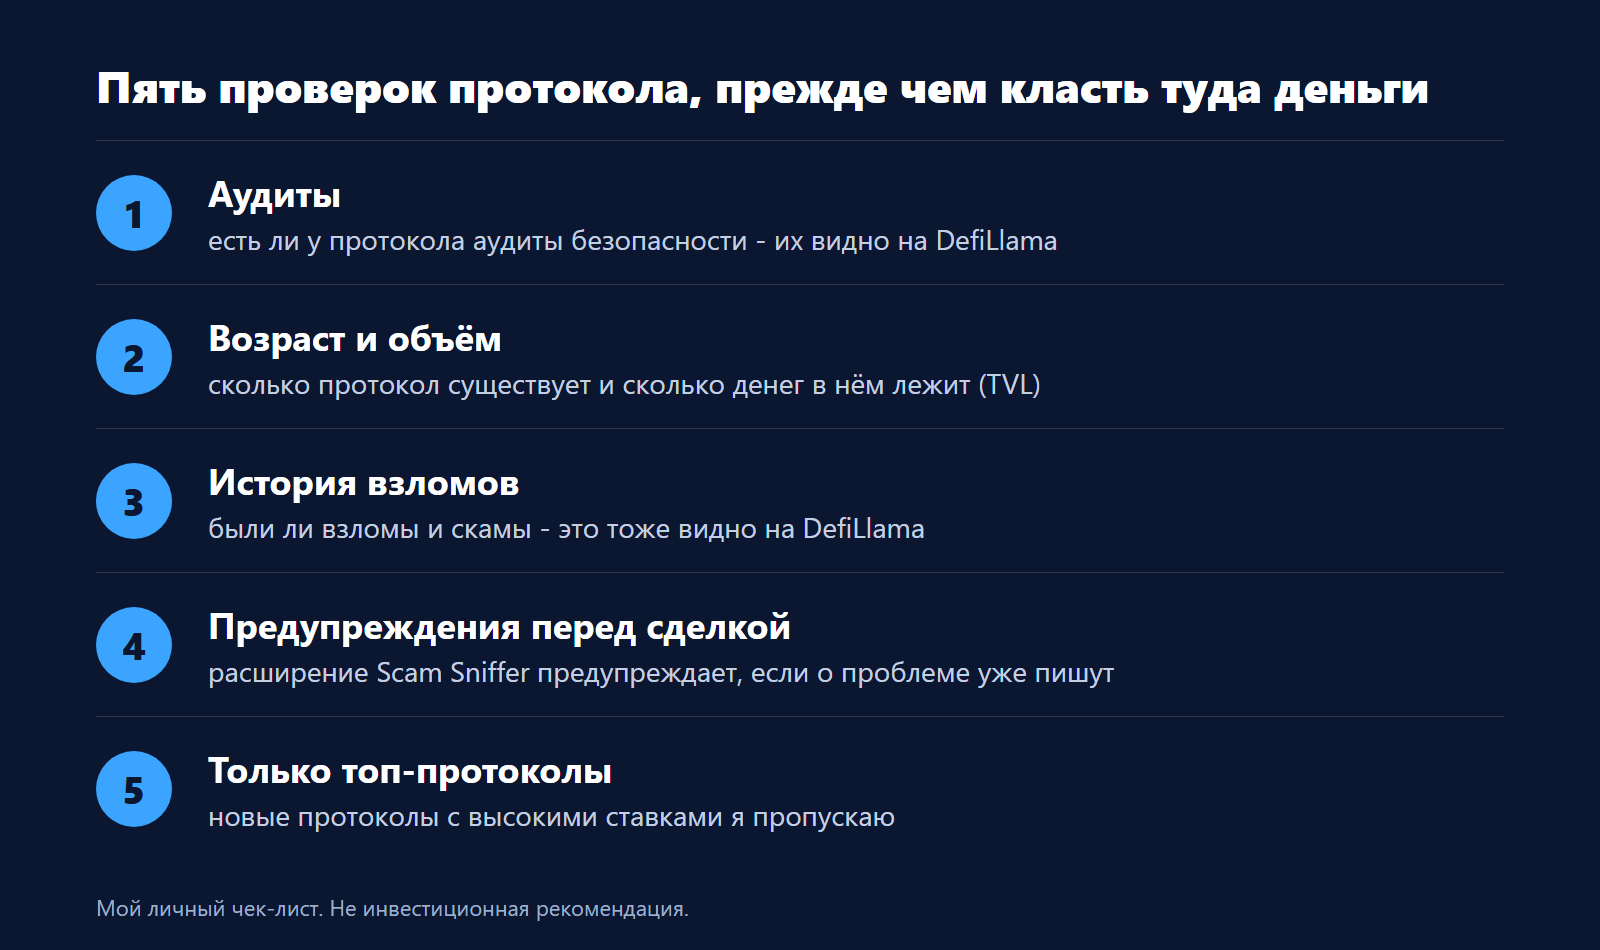
Даже хороший протокол не спасёт, если вы попали не на его сайт. Чаще всего я встречаю три схемы.
- Подделка в поиске. Копия сайта стоит в выдаче выше оригинала. Адрес протокола я беру только из DefiLlama или CoinMarketCap.
- Знакомство на месяцы. Вежливый «такой же пользователь» долго общается, становится почти другом, а потом предлагает схему. Именно этот способ самый распространённый.
- «Проверить кошелёк». При обмене присылают ссылку для подключения кошелька, и подключаясь, человек выдаёт право списать свои средства.
Вопросы, которые мне задают чаще всего
Стейкинг - это доход без риска? Нет. Остаются цена монеты, штрафы валидатору, ошибки в смарт-контракте ликвидного токена и его отрыв от базового актива.
Пул ликвидности можно назвать пассивным доходом? По моему опыту, нет. Это работа с диапазонами и контроль позиций, и с профессиональными навыками здесь намного спокойнее.
Что проверить в первую очередь, если предлагают высокую ставку? Кто её платит, в какой она валюте и как выйти. И отдельно - есть ли организация в реестрах ЦБ и что про такую операцию говорит закон.
Что в итоге
Рынок платит за пассивное размещение единицы процентов в монетах. Для капитала важна не цифра в рекламе, а то, что останется после инфляции сети, непостоянных потерь и налога, и сможете ли вы выйти, когда захотите.
Если вы только начинаете, у нас есть бесплатный курс «Начинающий криптоинвестор» - про устройство рынка, закон 2026 года и то, как безопасно покупать и хранить крипту.
Материал носит информационный характер и не является инвестиционной рекомендацией. Доходность в прошлом не гарантирует доходности в будущем.
Об авторе. Альфред Хамзин - предприниматель с 2012 года, на крипторынке с 2016-го, квалифицированный инвестор. Автор - основатель Web3Capital Academy. Telegram: t.me/AlfredinCrypto.
Другие статьи серии: Платформа для онлайн-курсов в 2026 году: сравнил GetCourse и ещё 5 по цене, ИИ и приёму оплаты
Источники
Данные проверены 22-23.10.2026, если не указано иное.
- Закон 282-ФЗ, текст по статьям - КонсультантПлюс
- Банк России: разъяснения о рынке криптовалют, обновлено 29.10.2026, Указание 7441-У, ключевая ставка, данные о нелегальной деятельности за 2025 год
- ФНС о налогообложении операций с цифровой валютой, проверено 29.10.2026
- DefiLlama Yields, Lido: APR stETH, нода Solana (getInflationRate), REST API Cosmos Hub
- Документация Uniswap: непостоянные потери, Loesch et al., 2021
- Цена LINK: Binance, свечи LINKUSDT, проверено 28.10.2026 и 30.10.2026
- UST и LUNA - CNBC, май 2022; Celsius - The Block и Bloomberg Law, июль 2022; BlockFi - Axios, 28.11.2022; депег USDC - Reuters и Axios, 11.03.2023
Больше разборов — в блоге Альфреда Хамзина и в статьях академии.
Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией.